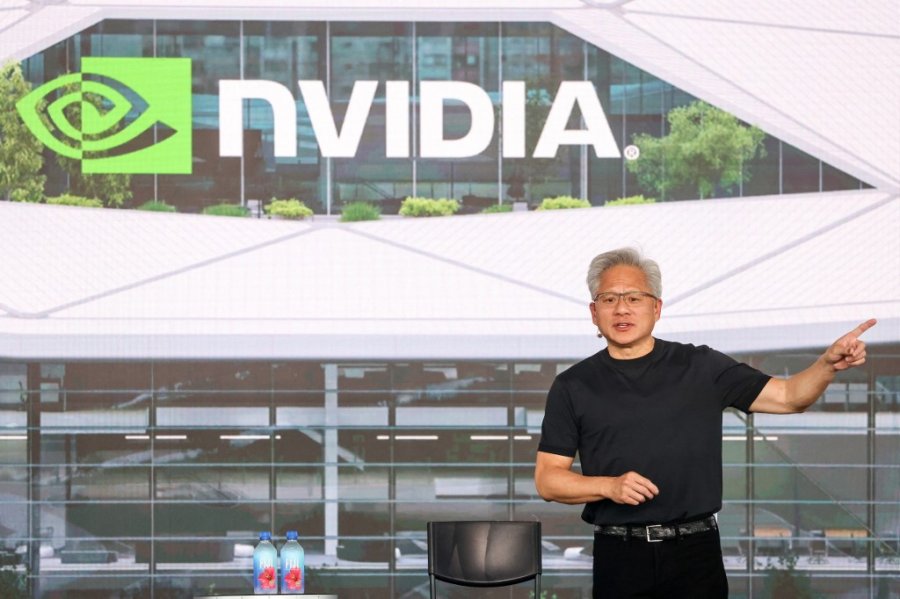
这几天,市场对黄仁勋辞任英伟达 CEO 的讨论,大多停留在权力交接和短期财报博弈的表层。但作为一个在企业融资与资本市场摸爬滚打二十多年的从业者,我看到的却是一个更为凶险的结构性危机:整个 AI 算力生态,正在失去它的"最后贷款人"。
大家不妨仔细审视那张高达 5300 亿美元的表外账单。这绝不是一个简单的财务数字,它揭示了英伟达在过去两年的商业模式异变——它早已不是一家单纯卖铲子的芯片公司,而是深度异化成了一家依靠资产负债表扩张的"AI 央行"。
当我们将视线穿透这 5300 亿美元,会发现支撑这场算力狂欢的底层逻辑,正面临著三个不可调和的深层裂缝:
底层的第一个裂缝,是极致透支的下游生态。 这几年,市场上涌现出大量缺乏投资级评级的新云(Neocloud)厂商。他们能绕开传统云巨头,撬动百亿级别的算力基建,靠的根本不是自身的造血能力,而是黄仁勋看跌期权(Jensen Put)。英伟达不仅卖给他们昂贵的芯片,还替他们向房东和银行担保(如超千亿的土地与电力外壳担保),甚至直接提供数百亿的云收入包销保底。 上周头部新云 CoreWeave 的三季报就是一面残酷的镜子:营收虽然大涨,但单季净亏损超 7 亿美元,巨额的资本开支完全靠高息债务硬撑。这个下游生态的繁荣,是建立在极致的金融杠杆和原厂隐性补贴之上的。
底层的第二个裂缝,是公司治理逻辑的基因突变。 为什么这笔巨额表外承诺高度危险?因为这种把公司身家全押在表外生态的狂飙玩法,只有手握绝对权威、拥有免死金牌的创始人才敢玩。 如今接棒的 CFO Colette Kress 以及未来的正式继任者,本质上都是受制于华尔街严苛审视的职业经理人。
职业经理人的第一天职是风险控制、自由现金流和股东回报。他们注定会走向"去杠杆"之路——事实上,英伟达在今年 9 月就已经开始暂停新的保底交易。一旦这台"AI 央行"停止印钞并收回信用背书,底层逻辑的崩塌将是连锁的。
底层的第三个裂缝,是护城河与生态忠诚度的瓦解。 美银在报告中特意注明,英伟达的表外承诺具有"可取消性"。这意味著一旦新管理层走向财务保守主义,新云厂商的融资链条将瞬间绷紧。为了活下去,利润被挤压的他们别无选择,只能打破原有的软硬件绑定,转投性价比更高的 AMD 或谷歌 TPU 阵营。
当这种闭环被打破,下游订单分流,英伟达靠天量预期订单提前锁死上游(如 HBM4 内存)的飞轮就会随之停转。其引以为傲的 70% 超高毛利率,将面临真正意义上的地心引力。
所以,我们现在面临的根本不是一次简单的 CEO 更替,也不是某一个季度的 EPS 能否超预期,而是一场史无前例的硬件杠杆周期的见顶。
潮水退去之后,整个行业都必须面对一个极其冰冷的底层常识:所有靠表外信用透支借来的繁荣,终究需要靠表内真实的商业化现金流来偿还。
那个敢拿一家公司的资产负债表替全行业兜底的狂飙时代,正随著教父的转身而彻底翻篇。
本文观点,不代表《东方日报》立场
要看最快最熱資訊,請來Follow我們 《東方日報》WhatsApp Channel.